Artykuł sponsorowany
Stała cena domu od dewelopera w kameralnym osiedlu — jak porządkuje budżet rodziny
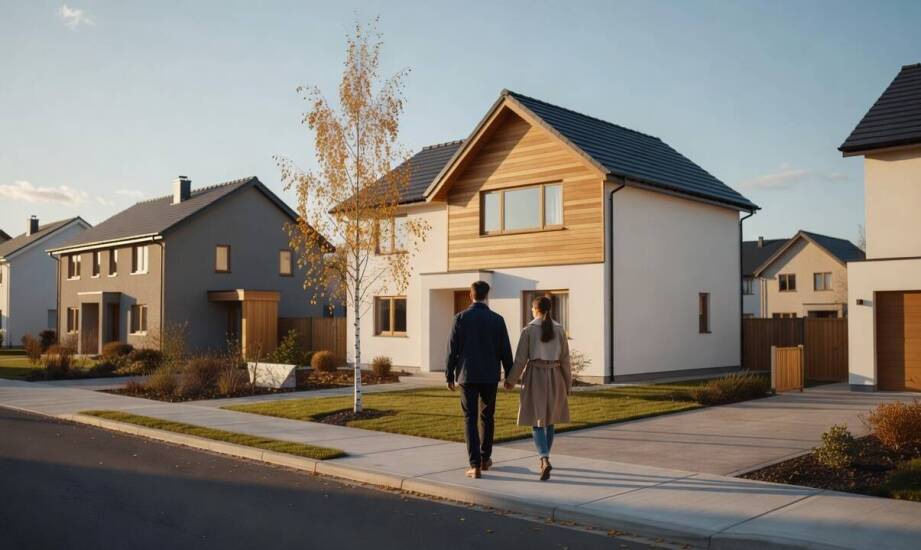
Własna nieruchomość stanowi jeden z największych wydatków w życiu rodziny, dlatego dokładne zaplanowanie budżetu odgrywa kluczową rolę w całym procesie decycyjnym. Nabywcy przeglądający oferty rynkowe najczęściej koncentrują się na kwocie widniejącej w głównym katalogu dewelopera. Rzeczywisty koszt inwestycji obejmuje jednak szereg dodatkowych pozycji, które ujawniają się dopiero na etapie realizacji lub tuż przed samą przeprowadzką. Brak świadomości tych mechanizmów może prowadzić do niebezpiecznego napięcia finansowego. Wybór nieruchomości z zagwarantowaną i niezmienną kwotą zakupu mocno ogranicza ryzyko nieprzyjemnych niespodzianek związanych ze wzrostem cen materiałów budowlanych oraz usług wykonawczych. Przejrzystość w tym obszarze ułatwia organizację środków własnych i pozwala spać spokojnie podczas wielomiesięcznego cyklu wznoszenia budynku.
Od którego momentu cena domu staje się wiążąca?
Mechanizmy chroniące konsumentów na rynku pierwotnym opierają się na konkretnych uwarunkowaniach prawnych. Umowa deweloperska, zawierana obligatoryjnie w formie aktu notarialnego, co do zasady zamraża koszty po stronie nabywcy na ustalonym poziomie. Od chwili złożenia podpisów przez obie strony twórca osiedla zazwyczaj traci prawo do jednostronnego podnoszenia wartości transakcji, nawet jeśli rynkowe stawki betonu, stali czy robocizny ulegną gwałtownym zmianom.
Zabezpieczenie to zapewnia stabilność, ale przepisy ustawy deweloperskiej dopuszczają ściśle określone odstępstwa. Ewentualne dopłaty lub zwroty mogą pojawić się w przypadku urzędowej zmiany stawki podatku VAT na wybrane komponenty budowlane. Innym powodem modyfikacji ostatecznego rachunku bywają udokumentowane różnice w finalnym metrażu lokalu, które zazwyczaj mieszczą się w niewielkiej, dopuszczalnej tolerancji wpisanej w kontrakt. Tak skonstruowany mechanizm eliminuje samowolne narzucanie wyższych opłat. Rodzina zyskuje dzięki temu przestrzeń, by precyzyjnie rozplanować harmonogram wpłat kolejnych transz powiązanych z poszczególnymi etapami prac konstrukcyjnych. Umowa chroni najskuteczniej, gdy towarzyszy jej bardzo szczegółowy załącznik opisujący użyte technologie oraz standard oddania budynku.
Wydatki planowane osobno mimo stabilnych warunków
Odebranie kluczy od wymarzonego budynku to początek kolejnego etapu angażowania kapitału. Nawet przy całkowicie zablokowanej kwocie zakupu inwestorzy muszą bezwzględnie przygotować środki na wykończenie wnętrz. Nakłady na prace wykończeniowe zależą ściśle od wybranego standardu wyposażenia i specyfiki rynku. Aktualne analizy sugerują, aby na doprowadzenie lokalu do stanu gotowego do zamieszkania zarezerwować kwoty rzędu od półtora do około trzech tysięcy złotych za każdy metr kwadratowy.
Osobną kategorię stanowią obowiązkowe opłaty sądowe i notarialne, które pojawiają się podczas podpisywania dokumentów i przenoszenia własności. W typowych transakcjach pochłaniają one orientacyjnie kilka tysięcy złotych, pokrywając połowę taksy pobieranej przez kancelarię oraz opłaty za wpis do nowej księgi wieczystej.
Na rynku funkcjonują podmioty starające się maksymalnie upraszczać te zestawienia kosztów. Przykładem jest spółka Imbhome Development Sp. z o.o., funkcjonująca w sektorze mieszkaniowym pod marką MBHome. Przeglądając domy na sprzedaż od dewelopera w Stalowej Woli, przyszli mieszkańcy od początku otrzymują jasną informację o elementach wchodzących w skład oferty bazowej. Realizowane w regionie budynki w zabudowie bliźniaczej i szeregowej standardowo obejmują prywatny ogródek przynależny do lokalu. Czytelne zdefiniowanie granic projektu na samym starcie zapobiega finansowym nieporozumieniom. Rodzina od razu wie, za co płaci z góry, a na które elementy ponadstandardowe musi przeznaczyć elastyczną pulę pieniędzy.
Wpływ przewidywalnych rachunków na decyzje rodziny
Wiedza o ostatecznych zobowiązaniach względem wykonawcy radykalnie ułatwia organizację życia. Znajomość górnego limitu wydatków pozwala bezpiecznie modelować wysokość wkładu własnego oraz optymalne parametry zaciąganego kredytu hipotecznego. Brak ryzyka nagłych dopłat uwalnia kapitał i daje swobodę przy wyborze funkcjonalnego układu pomieszczeń. Nabywcy unikają stresującej sytuacji, w której rosnące zobowiązania wymuszają nagłą rezygnację z lepszych jakościowo paneli, płytek czy zabudowy meblowej na wymiar.
Rachunek ekonomiczny nie powinien jednak przysłaniać analizy parametrów długoterminowych. Pieniądze wydane podczas aktu notarialnego stanowią zaledwie ułamek nakładów związanych z kilkudziesięcioletnią eksploatacją nieruchomości. Ostateczny komfort finansowy domowników mocno opiera się na rozwiązaniach energooszczędnych ograniczających comiesięczne rachunki za ogrzewanie. Równie ważnym czynnikiem jest ewentualny brak obciążeń czynszowych, charakterystyczny dla dobrze zorganizowanych inwestycji szeregowych. Połączenie jasno określonego budżetu wejściowego z architekturą obniżającą opłaty bieżące tworzy stabilne fundamenty dla finansowej przyszłości całego gospodarstwa domowego.
Kategorie artykułów
Polecane artykuły
Jak produkcja i kontrola jakości przekładają się na powtarzalność systemów elewacyjnych i hydroizolacji
Jak zielone ściany wpływają na efektywność energetyczną budynków?
Przewaga mebli na wymiar nad gotowymi rozwiązaniami
